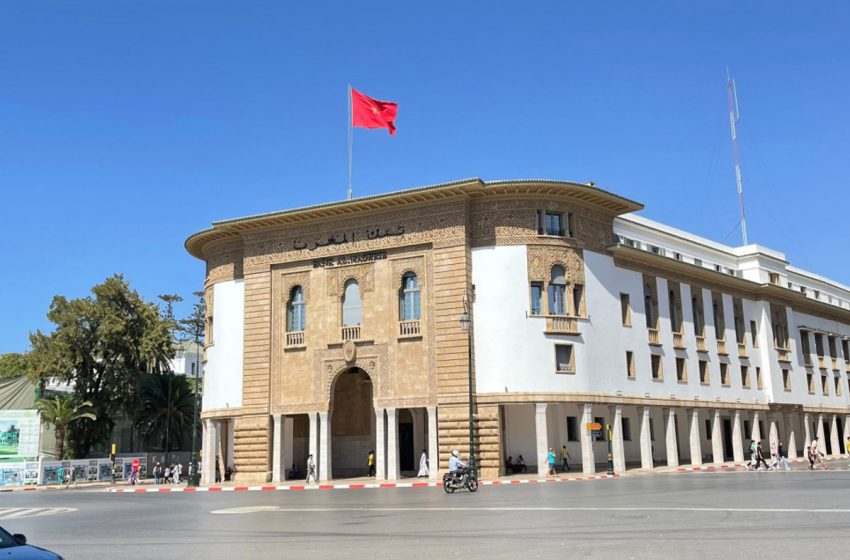

أظهرت أرقام حديثة صادرة عن بنك المغرب تنامي الصعوبات التي تواجهها الأسر المغربية في تسديد التزاماتها المالية تجاه الأبناك، بعدما بلغ حجم القروض المتعثرة 44,3 مليار درهم، أي ما يعادل 4430 مليار سنتيم، مع نهاية شتنبر 2026، مسجلا ارتفاعا بنسبة 5 في المائة مقارنة بالفترة نفسها من السنة الماضية.أخبار المغرب اليوم
ويأتي هذا التطور في وقت لا تزال فيه القروض البنكية الموجهة للأفراد تعرف منحى تصاعديا، رغم تسجيل انخفاض طفيف في أسعار الفائدة خلال الفصل الثالث من العام الجاري، وهو ما يعكس استمرار التحديات المرتبطة بقدرة عدد من المقترضين على الوفاء بالتزاماتهم المالية.
ووفق التقرير الشهري لبنك المغرب حول الظرفية الاقتصادية والنقدية والمالية لشهر نونبر، فقد وصلت نسبة القروض المتعثرة لدى الأسر إلى 10,9 في المائة من مجموع التمويلات الممنوحة لها، أي أن أكثر من عُشر القروض الممنوحة للأفراد أصبح يواجه صعوبات في السداد والتحصيل.أخبار المغرب اليوم
وفي المقابل، بلغ مجموع القروض البنكية الموجهة للأسر 405,5 مليارات درهم عند نهاية شتنبر، بارتفاع سنوي قدره 3,5 في المائة. وتوزع هذا المبلغ بين 262,8 مليار درهم من القروض العقارية، و63,8 مليار درهم من قروض الاستهلاك، التي سجلت نموا بنسبة 2,6 و5,4 في المائة على التوالي.
وتبرز مقارنة تطور المؤشرين أن الديون التي تواجه مشاكل في السداد تنمو بوتيرة أسرع من إجمالي القروض الممنوحة للأسر، إذ ارتفعت بنسبة 5 في المائة، مقابل 3,5 في المائة بالنسبة إلى التمويلات، ما يعكس اتساع حجم المستحقات التي لم يعد أصحابها قادرين على تسويتها في الآجال المحددة.
وبحسب المعطيات ذاتها، كانت الديون المتعثرة قد سجلت زيادة سنوية بنسبة 6,7 في المائة عند نهاية غشت، قبل أن تتراجع وتيرة ارتفاعها إلى 5 في المائة خلال الشهر الموالي، كما انخفض رصيدها بنسبة 0,8 في المائة مقارنة بشهر غشت، دون أن يوقف ذلك مسار ارتفاعها على المستوى السنوي.
وتواصل القروض العقارية الاستحواذ على الحصة الأكبر من التمويلات الموجهة للأسر، بعدما استقر رصيدها عند 262,8 مليار درهم، منها 260,4 مليار درهم مخصصة لتمويل السكن، محققة زيادة سنوية بنسبة 2,6 في المائة.
أما قروض الاستهلاك، فقد بلغت قيمتها 63,8 مليار درهم، بعدما ارتفعت بنسبة 5,4 في المائة، مقابل نمو لم يتجاوز 5,1 في المائة عند نهاية غشت، وهو ما يعكس تسارع الإقبال على هذا النوع من التمويلات المرتبطة باقتناء السيارات والتجهيزات المنزلية وتغطية مختلف المصاريف الشخصية.
وتطرح هذه الأرقام تساؤلات حول قدرة الأسر على تحمل التزاماتها البنكية، خاصة عندما يتعلق الأمر بالمقترضين الذين يتحملون في الوقت نفسه أقساط قروض السكن والاستهلاك، وما يرافق ذلك من استنزاف لجزء من مداخيلهم الشهرية.
وفي سياق متصل، سجلت أسعار الفائدة المطبقة على القروض الممنوحة للأفراد تراجعا طفيفا، إذ انتقل متوسطها إلى 5,56 في المائة خلال الفصل الثالث من 2026، بانخفاض قدره ثلاث نقاط أساس مقارنة بالفصل السابق، بينما تراجع المتوسط العام لأسعار الفائدة البنكية إلى 4,57 في المائة.
وشمل هذا الانخفاض التمويلات العقارية التي استقر متوسط فائدتها عند 4,50 في المائة، وكذا قروض الاستهلاك التي تراجع سعر فائدتها بـ13 نقطة أساس ليصل إلى 6,68 في المائة. في المقابل، ارتفعت الفوائد المرتبطة بالحسابات المدينة وقروض الخزينة الموجهة للأفراد بـ98 نقطة أساس، لتبلغ 6,49 في المائة.
غير أن تراجع أسعار الفائدة لا يعني بالضرورة انخفاض قيمة الأقساط الشهرية بالنسبة لجميع المقترضين، بالنظر إلى اختلاف طبيعة العقود البنكية وشروط التمويل، فضلا عن المدة المتبقية للسداد والمبلغ الأصلي للقرض.
وعلى مستوى مجموع القروض البنكية، ارتفعت قيمة الديون المصنفة ضمن خانة التعثر إلى 105,5 مليارات درهم عند متم شتنبر 2026، بزيادة سنوية بلغت 2,3 في المائة، رغم انخفاض حصتها من إجمالي القروض إلى 7,9 في المائة، بعدما كانت في حدود 8,2 في المائة خلال غشت.
وسجلت القروض المتعثرة المستحقة على المقاولات الخاصة غير المالية 60,4 مليار درهم، بزيادة سنوية محدودة بلغت 0,5 في المائة، بينما وصلت نسبة التعثر في هذه الفئة إلى 11,8 في المائة، مقابل 10,9 في المائة لدى الأسر.
وتكشف هذه الأرقام أن الأسر تستحوذ على حوالي 42 في المائة من مجموع الديون البنكية المتعثرة، ما يجعل القروض الممنوحة للأفراد أحد أبرز مكونات المخاطر المرتبطة بجودة محفظة التمويلات لدى المؤسسات البنكية.
وتزامن ذلك مع استمرار توسع النشاط الائتماني للأبناك، إذ بلغ إجمالي القروض الموزعة 1333,3 مليار درهم عند نهاية شتنبر، بارتفاع سنوي قدره 12,2 في المائة، فيما وصلت التمويلات الموجهة للقطاع غير المالي إلى 1084,3 مليار درهم، مسجلة زيادة بنسبة 11,2 في المائة.
وسجلت القروض الممنوحة للمقاولات الخاصة غير المالية نموا بنسبة 13,8 في المائة، مقابل 3,5 في المائة فقط بالنسبة إلى الأسر، وهو ما يعكس تفاوتا واضحا في وتيرة استفادة مختلف الفاعلين الاقتصاديين من التمويلات البنكية.
ومن جهة أخرى، تأتي هذه المؤشرات في ظرفية يتواصل فيها الضغط على سوق الشغل، إذ أورد بنك المغرب أن الاقتصاد الوطني فقد 173 ألف منصب شغل بين الفصلين الثاني والثالث من السنة الجارية، بالتزامن مع وصول معدل البطالة إلى 10,5 في المائة وطنيا، و12,5 في المائة بالمناطق الحضرية.أخبار المغرب اليوم
وتطرح هذه المعطيات تحديات إضافية أمام الأسر التي تعتمد على أجور شهرية أو مداخيل مهنية لتغطية مصاريفها وتسديد أقساط القروض، خصوصا في ظل احتمال تأثر استقرار مواردها المالية بتقلبات سوق العمل، مع الإشارة إلى أن الأرقام المتاحة لا تثبت وجود علاقة مباشرة بين فقدان فرص الشغل وارتفاع الديون المتعثرة.
وتعيد هذه التطورات ملف مديونية الأسر المغربية إلى واجهة النقاش الاقتصادي، في ظل استمرار ارتفاع القروض الموجهة للسكن والاستهلاك، مقابل تزايد المستحقات التي تواجه صعوبات في التحصيل، وهو ما يضع المؤسسات البنكية أمام تحدي الموازنة بين توسيع التمويل والحد من مخاطر تعثر المقترضين.أخبار المغرب اليوم